Tasas de interés al alza: cómo elegir en pareja entre cuenta de ahorro de alto rendimiento y certificados de depósito (2026)

Las tasas de interés vuelven a estar en las noticias. Muchos bancos y cooperativas de crédito han subido lo que pagan por los ahorros y por los certificados de depósito en las últimas semanas.
Para una pareja, esto abre una pregunta práctica: ¿dónde conviene guardar el dinero que tenéis ahorrado para emergencias, para un viaje o para la entrada de una vivienda?
Esta guía es educativa y no es asesoría financiera personalizada. No promete ganancias: las tasas cambian y cada producto tiene condiciones. La idea es que sepáis qué comparar y qué preguntar antes de decidir juntos.
¿Usáis estas apps a diario? Mirad cómo influyen en vuestro dinero en pareja:
Cuando el banco central sube o mantiene alta su tasa de referencia, los bancos suelen competir más por los depósitos. Por eso aparecen ofertas de ahorro con rendimientos mucho más altos que los de una cuenta tradicional.
La diferencia puede ser grande. Hay cuentas de ahorro comunes que pagan menos del uno por ciento anual, mientras que algunas cuentas en línea o certificados ofrecen varias veces más.
Eso no significa que debáis mover todo vuestro dinero mañana. Significa que vale la pena revisar dónde está cada ahorro y si sigue cumpliendo su función.
Recordad también que las tasas de las cuentas de ahorro son variables. El banco puede bajarlas cuando quiera, igual que las subió, así que una tasa alta hoy no está garantizada mañana.
Antes de buscar el mejor rendimiento, conviene separar el dinero según su objetivo. El fondo de emergencia es el primero de la lista y tiene una regla clara: debe estar disponible rápido y sin penalidades.
Muchas guías educativas sugieren reunir entre tres y seis meses de gastos básicos. En pareja, sumad lo que cuesta vivir al mes entre los dos: vivienda, comida, transporte, seguros y pagos mínimos de deudas.
Si uno de los dos tiene ingresos variables o trabaja por cuenta propia, puede ser prudente apuntar a un colchón más amplio. Habladlo con calma y sin culpas; es una decisión de seguridad, no de rendimiento.
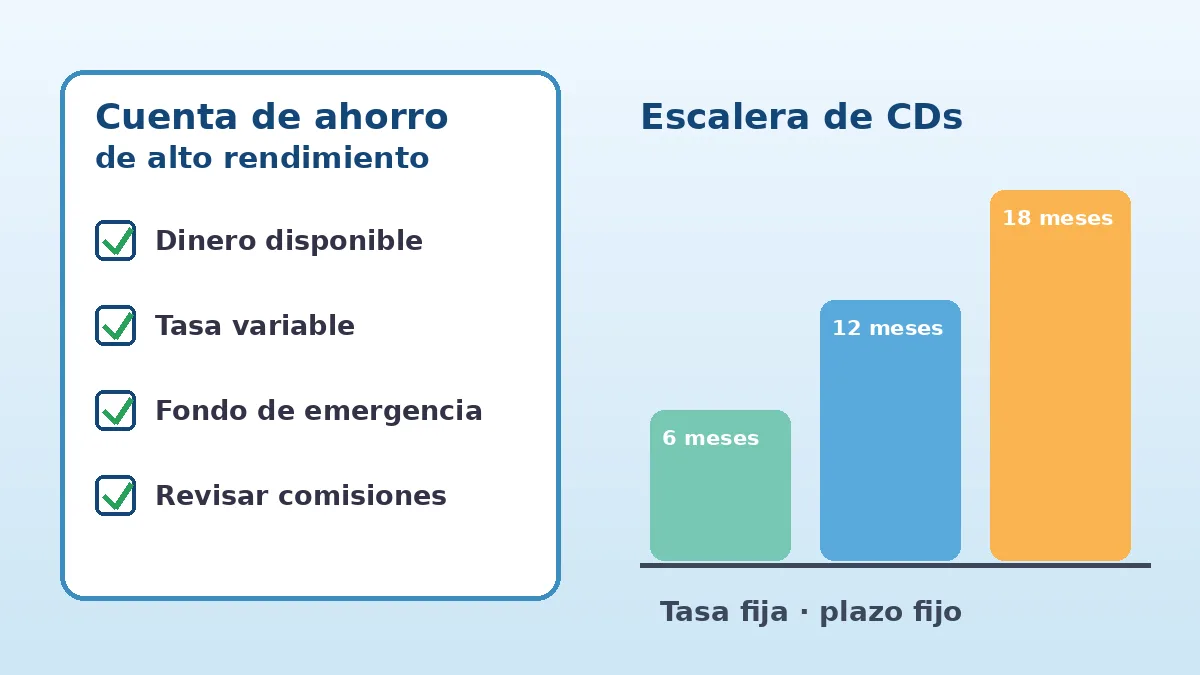
Este dinero puede estar en una cuenta de ahorro que pague una tasa competitiva, siempre que podáis retirarlo en uno o dos días hábiles.
Las cuentas de ahorro de alto rendimiento suelen ofrecerlas bancos en línea o cooperativas de crédito. Funcionan como una cuenta de ahorro normal, pero con una tasa anual más alta.
Antes de abrir una, revisad juntos estos puntos:
Desconfiad de ofertas que parezcan demasiado buenas o que lleguen por mensajes no solicitados. Verificad siempre el nombre exacto de la entidad en la web oficial del regulador antes de enviar dinero.
Un certificado de depósito, o CD, es un depósito a plazo fijo. Dejáis el dinero durante un periodo acordado, por ejemplo seis meses, uno o dos años, y el banco os paga una tasa que no cambia en ese tiempo.
La ventaja es la previsibilidad: sabéis de antemano cuánto interés recibiréis si mantenéis el dinero hasta el vencimiento. La desventaja es la falta de flexibilidad.
Si retiráis el dinero antes de tiempo, normalmente pagaréis una penalidad, que puede ser equivalente a varios meses de intereses. Por eso un CD no es buen lugar para el fondo de emergencia.
Tiene más sentido para metas con fecha conocida. Por ejemplo, un viaje dentro de un año, el seguro del auto que pagáis una vez al año o la entrada de una vivienda prevista para dentro de dos años.
Cuando las tasas suben, aparece una duda lógica: ¿fijar ahora o esperar? Nadie puede predecir el próximo movimiento. Un plazo más largo protege la tasa si luego baja, pero os deja fuera si sigue subiendo.
Una estrategia educativa muy conocida es la escalera. En lugar de poner todo en un solo CD, dividís el monto en varios certificados con vencimientos distintos.
Por ejemplo, una parte a seis meses, otra a un año y otra a dieciocho meses. Cada vez que vence uno, decidís juntos si lo renováis con la tasa del momento o si usáis ese dinero.
Así tenéis dinero disponible con cierta frecuencia y repartís el riesgo de elegir mal el momento. No elimina la incertidumbre, pero la hace más manejable.
Los depósitos en bancos asegurados suelen estar protegidos por un seguro oficial hasta un límite por depositante, por banco y por tipo de titularidad. Las cooperativas de crédito tienen su propio seguro equivalente.
Esto importa en pareja, porque la titularidad cambia la cobertura. Una cuenta individual de cada uno y una cuenta conjunta pueden estar en categorías diferentes, cada una con su propio límite.
Si vuestros ahorros se acercan a esos límites, revisad las reglas oficiales antes de concentrar todo en una sola entidad. El enlace al final de esta guía explica la cobertura de forma sencilla.
Recordad que este seguro protege depósitos, no inversiones. Acciones, fondos o criptomonedas no tienen esa garantía, aunque los compréis a través de una app bancaria.
El dinero ahorrado suele despertar emociones distintas en cada persona. Uno quiere seguridad total y el otro siente que el dinero «parado» se desperdicia. Ambas posturas son válidas y se pueden combinar.
Un método práctico es reservar una conversación de media hora con los saldos y las tasas a la vista, y seguir estos pasos:
Si alguno de los dos tiene deudas de tarjeta con intereses altos, comparad también ese costo. Pagar una deuda cara suele tener más impacto que ganar unos puntos extra en una cuenta de ahorro.
Para decisiones de inversión a largo plazo, como la jubilación, puede ser útil consultar a un profesional financiero autorizado e independiente que entienda vuestra situación completa.
Un detalle útil: añadid un beneficiario o la designación de pago al fallecer cuando la entidad lo permita. Es un trámite sencillo que puede ahorrar mucho papeleo en un momento difícil.
Antes de cerrar, mirad también cómo influye esta app en vuestro dinero en pareja:
Las tasas altas son una buena oportunidad para revisar vuestros ahorros, pero no exigen decisiones apresuradas. Lo importante es que cada parte de vuestro dinero tenga un objetivo claro y un lugar adecuado.
Separad primero el fondo de emergencia, comparad cuentas y certificados con calma y verificad siempre la protección oficial de los depósitos. Así, suban o bajen las tasas, tendréis un plan que entendéis los dos.