Seguro de mascotas en pareja: qué revisar juntos en la póliza (2026)

Octubre de 2026 es un buen momento para que una pareja revise un tema que suele quedar en segundo plano: el seguro de mascotas. No hace falta que ambos figuren en la misma póliza desde el primer día. Basta con compartir la vida con un perro, un gato u otra mascota y preguntarse juntos qué cubre realmente el contrato, quién decide en una urgencia y dónde guardan la documentación.
En España y en varios países de América Latina, muchas parejas asumen que «si hay un seguro de mascotas, ya está todo resuelto». Esa intuición no siempre coincide con lo que el producto declara sobre coberturas, exclusiones, periodos de carencia, límites por siniestro o quién es el tomador. Esta guía es educativa: no recomienda comprar, cambiar ni cancelar ninguna póliza concreta. Su objetivo es ayudar a formular mejores preguntas juntos ante la aseguradora o un intermediario autorizado.
Si ambos cuidan de la misma mascota, conviene tratar la póliza como un tema de pareja: quién paga, quién aparece como tomador, qué ocurre si uno de los dos no está disponible el día de una consulta, y cómo evitar pelear por falta de información. Una conversación clara reduce malentendidos costosos cuando más se necesita claridad.
Una mascota compartida implica gastos, tiempos y decisiones que no siempre se reparten solos. El seguro, cuando existe, forma parte de esa economía doméstica: prima, franquicias, límites anuales y exclusiones. Si solo una persona conoce el contrato, la otra puede descubrir tarde qué está incluido y qué no.
En pareja, el riesgo educativo no es solo «pagar de más»: es desalineación. Uno cree que hay cobertura de hospitalización; el otro recuerda solo vacunas. Uno asume que cualquier clínica vale; el otro cree que hay un cuadro cerrado. Ninguno de esos supuestos sustituye la lectura del IPID, de las condiciones generales o de la nota informativa previa del producto.
También importa el tono. Hablar de seguros toca dinero y control. Conviene un marco: «revisamos hechos del contrato, no culpamos». El objetivo no es ganar la discusión; es alinear expectativas con lo que el documento dice.
Los productos de seguro de mascotas varían mucho entre compañías y países. En términos educativos —sin describir un producto concreto ni garantizar coberturas—, es frecuente que las pólizas distingan tipologías distintas: asistencia veterinaria por accidente, por enfermedad, responsabilidad civil frente a daños a terceros, o paquetes combinados. Cada modalidad define límites, franquicias, carencias y exclusiones propias.
Pregunten por escrito: ¿qué riesgos están cubiertos y con qué límite anual o por siniestro?; ¿hay franquicia y de cuánto?; ¿existen periodos de carencia tras la contratación?; ¿qué exclusiones aparecen de forma explícita (por ejemplo, condiciones preexistentes, ciertos tratamientos o tipologías de cuidado)?; ¿la cobertura es reembolso, cuadro de clínicas o una mezcla? Guarden la respuesta del área de clientes o del intermediario autorizado.
Importante: este artículo no es consejo veterinario ni diagnóstico. No indica qué tratamiento conviene a una mascota ni afirma que un seguro «cubre todo». Solo sugiere preguntas de lectura contractual. Ningún ejemplo de esta página garantiza un resultado concreto en un siniestro. Lean las condiciones completas del producto que tengan o que estén valorando.
En América Latina, cada país tiene su propio marco de seguros y de protección al consumidor. La lógica educativa es similar: saber qué cubre y qué no, con límites claros, evita sorpresas. Consulten al regulador local o a un asesor autorizado de su jurisdicción.
Antes de mirar solo el precio, aclaren el lenguaje del contrato. En muchas pólizas, el tomador es quien contrata y suele figurar como interlocutor principal ante la compañía; el asegurado o la mascota identificada es el objeto del riesgo según cómo define el producto; y, en coberturas de responsabilidad civil, pueden aparecer terceros perjudicados. Depende del contrato concreto.
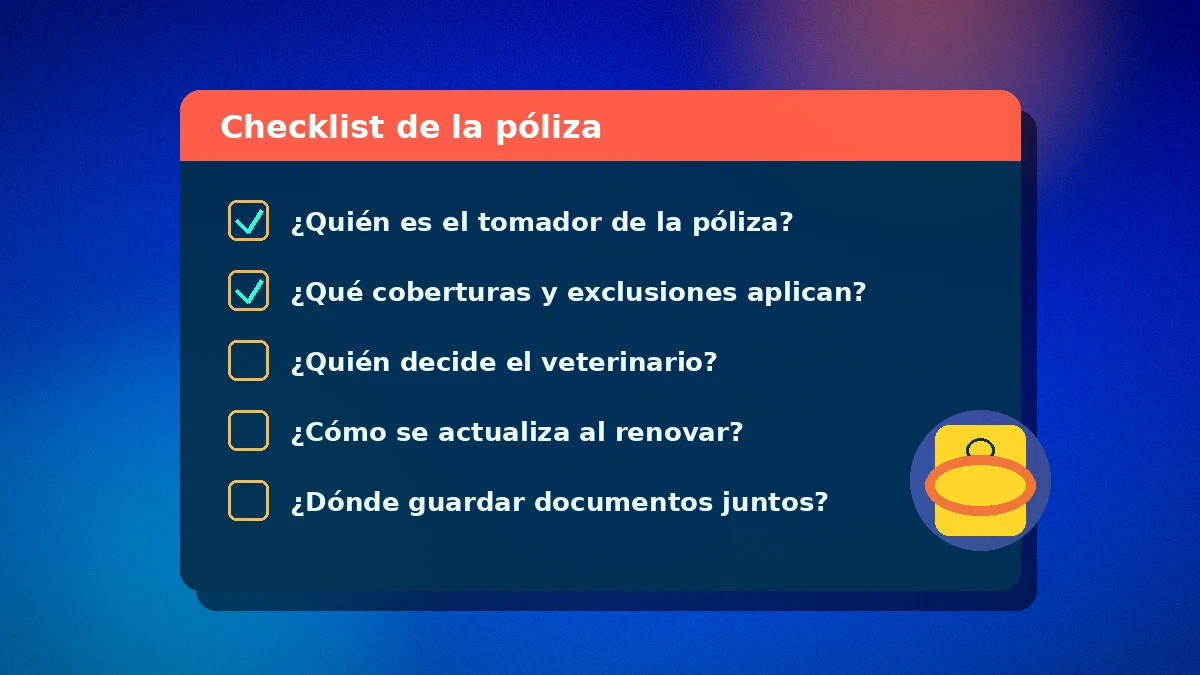
Pregunten: ¿quién figura hoy como tomador?; ¿el otro miembro de la pareja tiene acceso al área de clientes, a la app o a los correos de la compañía?; ¿cómo se autoriza una reclamación o un reembolso si el tomador no está disponible?; ¿hay un cuadro de clínicas, libre elección o ambas opciones según el tramo?; ¿quién decide a qué veterinario acudir en una urgencia según lo que el producto permite?
También aclaren la identificación de la mascota: chip, raza, edad, historial declarado al contratar. Una declaración incompleta o desactualizada puede generar fricción después. Pidan confirmación explícita de los datos vigentes cuando la modalidad lo permita. Eso no es asesoría jurídica; es higiene documental en pareja.
El seguro de mascotas toca afecto («es nuestra mascota»), dinero y, a veces, orgullo («yo siempre pago las visitas»). Conviene un ritual breve: una persona localiza la póliza, el recibo y el área de clientes; la otra anota preguntas abiertas. Eviten comparar solo el «desde» publicitario. Eviten también el tono de urgencia («si no lo cambiamos hoy…»). El objetivo es claridad contractual.
Útil: dibujar un escenario tipo —consulta rutinaria, urgencia nocturna, daño a un tercero, viaje corto—. Útil: decidir qué preguntas harán por escrito a la aseguradora. Eso no es asesoría; es una conversación de preferencias y de hechos del contrato.
Si uno de los dos es el único tomador, el otro puede no tener acceso a la documentación. Acuerden un lugar seguro compartido (carpeta física o digital con permisos claros) donde guarden póliza, recibos, IPID o nota informativa previa, y correos de la compañía. Si la póliza solo está en un correo, la pareja pierde tiempo cuando falta acceso.
Hagan un checklist breve y compartido. 1) Localicen la póliza vigente, el número de contrato y las condiciones sobre coberturas y exclusiones. 2) Confirmen quién es tomador y qué accesos digitales existen. 3) Anoten límites anuales, franquicias y carencias declaradas. 4) Revisen cómo se elige o autoriza el veterinario según el producto. 5) Comprueben los datos de la mascota (identidad, edad, historial declarado). 6) Pregunten por escrito cómo actualizar la póliza si cambian de domicilio, de clínica habitual o de titularidad de la mascota. 7) Guarden el IPID o la nota informativa previa y las condiciones generales. 8) Comprueben que la entidad y el intermediario estén registrados ante el regulador de su jurisdicción (en España, la DGSFP).
Un inventario de documentos no garantiza cobertura; solo organiza lo que suelen pedir en consultas o reclamaciones. Antes de renovar, comparen lo que el contrato dice hoy con el uso real de la pareja: ¿quién lleva a la mascota a la clínica?; ¿quién paga la franquicia?; ¿ambos saben el teléfono de atención?
Errores comunes a evitar: asumir que «cualquier clínica está cubierta» sin leer el cuadro o las condiciones de reembolso; confundir precio bajo con cobertura amplia; no actualizar datos cuando la mascota envejece o cambia de hogar; cancelar una cobertura antigua antes de confirmar por escrito la nueva; dejar todos los accesos digitales en un solo teléfono; convertir la charla en promesa milagrosa de que «nunca habrá problema»; y pedir en redes un diagnóstico veterinario como si sustituyera a un profesional. Ningún seguro elimina todo imprevisto ni sustituye declarar con veracidad la información que el contrato exige.
También eviten pelear por el pasado («tú debiste leerlo»). Reformulen: «¿qué falta por aclarar juntos esta semana?». Esa pregunta reduce ruido y aumenta claridad.
Cierren con dos o tres acciones: listar quién es tomador y quién tiene acceso a la documentación; pedir a la aseguradora o al asesor un resumen escrito de coberturas, límites, franquicias y exclusiones relevantes; y guardar póliza e IPID en un lugar compartido seguro.
Repitan la revisión cuando cambie algo material (mudanza, nueva mascota, cambio de tomador, renovación anual). Esta higiene no garantiza cobertura; solo reduce descubrir tarde que el contrato no refleja cómo la pareja cuida realmente a su mascota.
Si desean profundizar con material educativo de un regulador, consulten recursos públicos de protección al asegurado.
Nota: este contenido es informativo y no constituye asesoría financiera, legal, médica, veterinaria ni de seguros. Las condiciones, límites, franquicias, exclusiones, derechos del tomador y procedimientos de siniestro varían según el país, el producto y la compañía. Antes de contratar, cancelar o modificar una póliza, lean los documentos completos y consulten a un asesor autorizado o al regulador de seguros de su jurisdicción. Ningún ejemplo de esta página garantiza cobertura ni resultados específicos. Para decisiones sobre la salud de una mascota, consulten siempre a un veterinario colegiado; este artículo no sustituye esa atención.