Aguinaldo o bono de fin de año en pareja: cómo repartirlo entre deudas, ahorro y regalos sin discutir (2026)

Diciembre se acerca y, con él, llega para muchas personas un dinero extra: el aguinaldo, la paga extra o el bono de fin de año. Es uno de los momentos financieros más esperados y también uno de los que más discusiones provoca en pareja.
El problema rara vez es la cantidad. Suele ser que cada uno ya lo había gastado en su cabeza: uno piensa en pagar la tarjeta, el otro en los regalos, en un viaje o en cambiar el teléfono.
Esta guía es educativa y no sustituye el consejo de un profesional financiero autorizado. Aquí veremos cómo decidir juntos qué hacer con ese ingreso extra, en qué orden repartirlo y cómo evitar que se esfume en pocas semanas.
¿Usáis estas apps a diario? Mirad cómo influyen en vuestro dinero en pareja:
El dinero extra tiene algo engañoso: se siente como un premio y no como parte del sueldo. Por eso es fácil gastarlo por impulso, sobre todo en una temporada llena de ofertas, cenas y compromisos familiares.
Además, en muchas parejas solo uno recibe aguinaldo o bono, o lo reciben en cantidades muy distintas. Eso abre preguntas delicadas: ¿es dinero de los dos o de quien lo cobró?
No hay una respuesta correcta para todos. Lo importante es hablarlo antes de que el dinero llegue a la cuenta, cuando todavía podéis decidir con calma y sin presión.
Antes de repartir nada, calculad cuánto vais a recibir de verdad. La cifra bruta no es la que llega: suelen descontarse impuestos y otras retenciones.
Revisad el recibo de nómina del año pasado o preguntad en recursos humanos cuál será el importe neto aproximado. Anotad también la fecha probable de pago de cada uno.
Con esa información podréis hacer un plan realista. Planificar con una cifra inflada es la forma más rápida de terminar el mes de enero en números rojos.
Cada pareja organiza sus finanzas de una manera: cuentas totalmente juntas, totalmente separadas o un sistema mixto. El dinero extra debería seguir la misma lógica que ya usáis.
El modelo mixto suele funcionar muy bien porque combina responsabilidad y libertad. Saber que tendréis un dinero propio para un capricho reduce mucho los reproches.
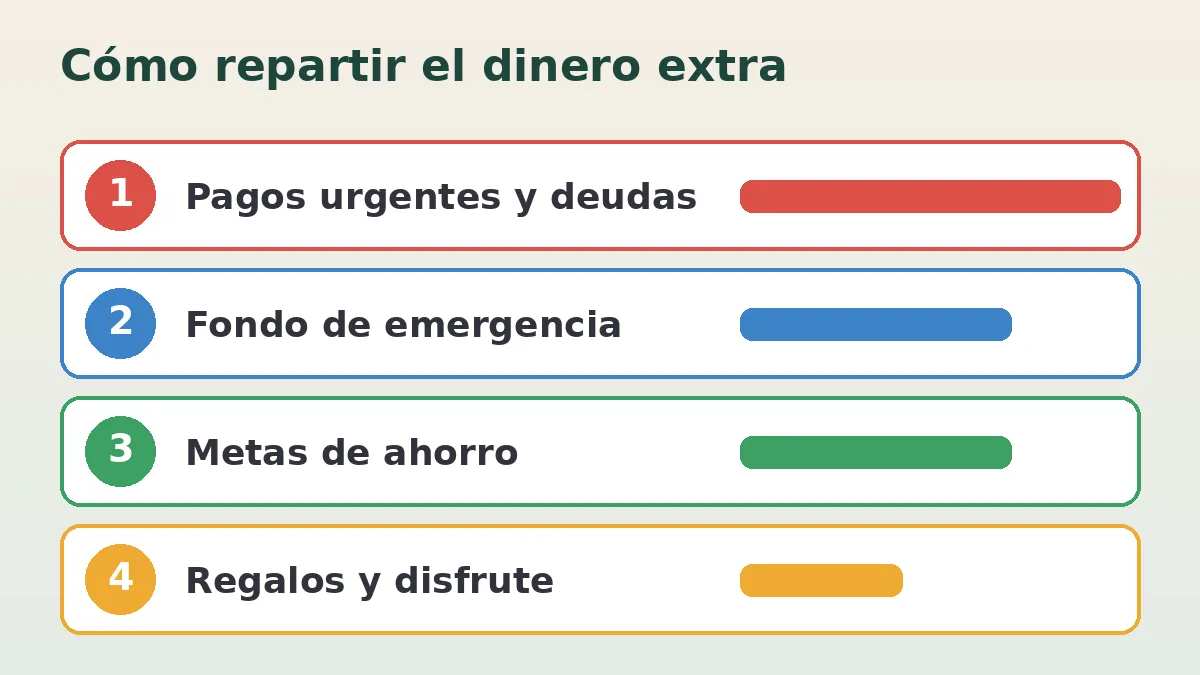
Una vez sabéis cuánto hay y de quién es, toca decidir en qué orden usarlo. Este orden es orientativo, pero ayuda a proteger primero lo más urgente.
Si hay facturas atrasadas, el alquiler de enero o gastos médicos pendientes, esto va primero. El dinero extra no debería servir para gastos nuevos mientras haya pagos básicos en riesgo.
Las tarjetas de crédito y los préstamos con intereses altos suelen ser el mejor destino para una parte del bono. Cada pago extra que hacéis hoy reduce los intereses que pagaréis el resto del año.
Si tenéis varias deudas, podéis empezar por la de interés más alto o por la de saldo más pequeño para ganar motivación. Lo importante es elegir un método y mantenerlo juntos.
Un fondo de emergencia evita que un imprevisto, como una avería o una consulta médica, se convierta en una nueva deuda. Muchas guías sugieren reunir poco a poco el equivalente a varios meses de gastos básicos.
Si todavía no tenéis ninguno, destinar aunque sea una parte pequeña del aguinaldo ya es un gran avance. Guardadlo en una cuenta separada, fácil de usar pero no tan a mano como la del día a día.
Con lo básico cubierto, podéis pensar en metas compartidas: la entrada de una vivienda, los estudios, un viaje o el ahorro para la jubilación. Ponedle nombre y cifra a cada meta para que sea más fácil respetarla.
Si os interesa invertir, informaos con fuentes oficiales y entended los riesgos antes de decidir. Ninguna inversión garantiza ganancias, y conviene empezar solo con dinero que no vais a necesitar a corto plazo.
Disfrutar también es parte del plan. Fijad un presupuesto claro para regalos, cenas y salidas, y respetadlo como cualquier otro gasto.
Un truco útil es hacer una lista de personas y una cantidad máxima por cada una. Así evitáis comprar de más por impulso en las últimas semanas del año.
Si os cuesta poneros de acuerdo, probad con porcentajes en lugar de cifras exactas. Por ejemplo, una parte para deudas, otra para ahorro y otra para gastos personales y celebraciones.
Los porcentajes concretos dependen de vuestra situación. Una pareja con deudas altas puede destinar la mayor parte a pagarlas, mientras que otra sin deudas puede priorizar el ahorro.
Lo valioso de este método es que se decide una sola vez y evita discutir cada compra. Cuando llegue el dinero, solo tenéis que moverlo a donde ya acordasteis.
Elegid un momento tranquilo, lejos de cenas familiares o del día de pago. Una conversación de media hora con una hoja de cálculo o un papel puede ahorrar muchas tensiones.
Empezad por lo que os gustaría sentir en enero: tranquilidad, menos deudas o un viaje pendiente. Hablar de objetivos compartidos antes que de cifras hace que todo fluya mejor.
Escuchad las prioridades del otro sin juzgarlas. Para una persona, pagar la tarjeta da paz; para otra, un regalo especial a la familia tiene un gran valor emocional. Ambas cosas pueden caber en el plan.
Por último, dejad todo por escrito: cuánto va a cada destino y quién se encarga de hacer cada movimiento. Revisadlo juntos a mediados de enero para ver si se cumplió.
Es una situación muy habitual, sobre todo cuando uno trabaja por cuenta propia o tiene un empleo sin paga extra. Aquí es clave la transparencia y no convertir el bono en una herramienta de poder.
Una opción es destinar una parte a objetivos comunes y que quien lo cobra decida libremente sobre el resto. Otra es compensar a lo largo del año con aportaciones del otro en otros meses.
Lo importante es que ninguno sienta que está en desventaja. Si notáis que el tema genera resentimiento, merece la pena hablarlo con calma o con ayuda de un profesional.
Antes de cerrar, mirad también cómo influye esta app en vuestro dinero en pareja:
El aguinaldo o el bono de fin de año puede ser una gran oportunidad para empezar el próximo año con más tranquilidad. Todo depende de decidirlo juntos, antes de cobrarlo y con un plan claro.
Cubrid lo urgente, reducid deudas caras, reforzad el fondo de emergencia y reservad una parte para disfrutar sin culpa. Así el dinero extra no solo durará más: también fortalecerá vuestra confianza como pareja.
Si queréis profundizar, consultad la guía oficial para hacer un presupuesto familiar en el enlace de abajo y, ante decisiones importantes, hablad con un asesor financiero autorizado.