Compra ahora, paga después en pareja: cómo aprovechar las ofertas de temporada sin endeudarse (2026)

Todavía faltan semanas para las grandes fechas de descuentos, pero las ofertas ya llenan el móvil: «adelanta tus compras», «precio especial solo hoy» y, justo al lado del botón de pagar, una opción cada vez más visible: dividir la compra en cuatro cuotas sin intereses. La temporada de compras de fin de año ha empezado antes que nunca y, con ella, el uso de los servicios de «compra ahora, paga después» está creciendo con fuerza.
Los datos recientes del sector lo confirman. Según una encuesta publicada este mes, tres de cada cuatro personas que han usado o se han planteado usar este tipo de pago esperan recurrir a él para sus compras de temporada. Otro estudio de octubre señala que casi la mitad de los usuarios reconoce haber pagado tarde alguna cuota en el último año, una proporción que sube por segundo año consecutivo.
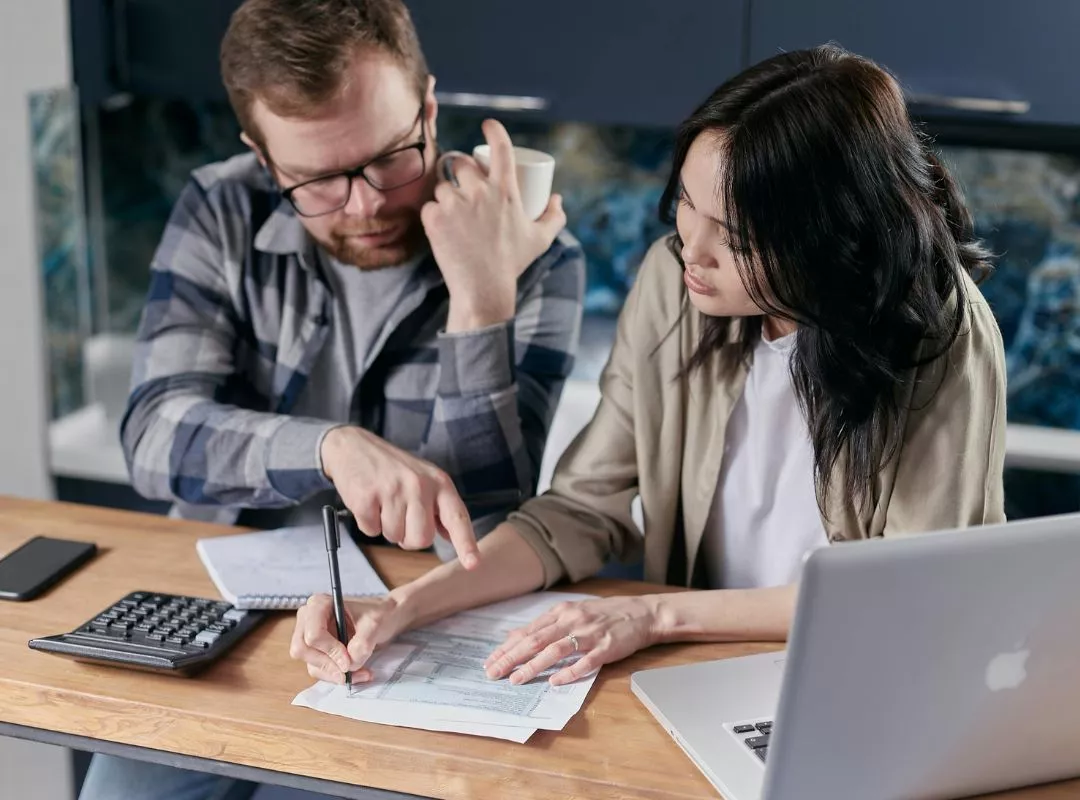
En pareja, el reto se multiplica. Cada uno puede tener sus propias cuotas abiertas en distintas apps, con cobros automáticos en fechas diferentes, y el otro no enterarse hasta que la cuenta común se queda corta. Esta guía es educativa y general: os ayudará a entender cómo funcionan estos pagos, cuándo pueden tener sentido y qué reglas sencillas podéis acordar para aprovechar las ofertas sin comprometer vuestro presupuesto ni vuestra tranquilidad.
¿Usáis estas apps a diario? Mirad cómo influyen en vuestro dinero en pareja:
Es un tipo de préstamo a plazos que se ofrece en el momento de la compra, sobre todo en tiendas en línea y aplicaciones. El formato más habitual divide el precio en cuatro pagos, normalmente cada dos semanas, y el primero se cobra al finalizar la compra. Muchas modalidades no cobran intereses si se paga a tiempo, pero existen otras con plazos más largos que sí aplican intereses, y casi todas pueden cobrar cargos por pago atrasado.
A diferencia de una tarjeta de crédito, cada compra se aprueba por separado y el pago suele programarse de forma automática desde una tarjeta de débito, de crédito o una cuenta bancaria. Esa facilidad es precisamente su atractivo y, a la vez, su riesgo: comprar requiere solo unos segundos, mientras que pagar se reparte en varias semanas en las que pueden aparecer otros gastos.
Las encuestas recientes describen un escenario curioso: la mayoría de los hogares dice estar más preocupada por sus finanzas que el año pasado, sobre todo por el precio de los alimentos y del combustible, pero aun así planea gastar lo mismo o más en las fiestas. Para cuadrar esa ecuación, muchas personas recurren a tres herramientas: las cuotas sin intereses, los puntos de fidelidad acumulados y las ofertas anticipadas.
Algunos datos ayudan a dimensionar el fenómeno. Uno de cada cuatro usuarios ha llegado a tener tres o más préstamos de este tipo abiertos a la vez. Cerca de siete de cada diez admiten que les hacen gastar más de lo previsto y más de la mitad se ha arrepentido de alguna compra hecha así. También crece su uso para gastos cotidianos, como el supermercado, algo que los especialistas consideran una señal de alerta.
Usar cuotas no es bueno ni malo en sí mismo. El problema aparece cuando se combinan varios de estos factores sin que nadie lleve la cuenta:
Para una pareja con el presupuesto bajo control, dividir una compra planificada en cuotas sin intereses puede ser una forma razonable de suavizar el flujo de caja, por ejemplo para un electrodoméstico necesario que ya estaba en la lista y cuyo precio se ha rebajado de verdad. La clave es que el dinero para pagarlo ya exista o esté claramente previsto en los ingresos de las próximas semanas.
En cambio, conviene evitarlo cuando la cuota es la razón por la que la compra parece asequible, cuando se usa para pagar comida o facturas del día a día, cuando ya hay otras cuotas abiertas o cuando alguno de los dos está atravesando una etapa de ingresos inestables. Si pensáis «sin cuotas no podríamos comprarlo», probablemente sea una señal para esperar.
Acordad una cifra máxima de compras a plazos para estos meses, sumando las de los dos: un techo común que proteja los gastos fijos del hogar.
Anotad cada cuota con su fecha y su importe en una hoja de cálculo o en el calendario del móvil que ambos podáis ver. Ver todas las fechas juntas evita sorpresas y permite detectar semanas cargadas.
Si es posible, vinculad los pagos automáticos a una misma cuenta con un pequeño colchón de saldo. Así reducís el riesgo de cobros rechazados y comisiones por fondos insuficientes.
Para cualquier compra no planificada, esperad dos días antes de confirmarla y comentadla con vuestra pareja. Muchas ofertas «de tiempo limitado» vuelven a aparecer, y el impulso suele desaparecer antes que el descuento.
Reservad este tipo de pago, si lo usáis, para compras puntuales y planificadas. Los gastos de supermercado, transporte o servicios deberían salir del presupuesto mensual, no de préstamos a corto plazo.
La alternativa más sencilla a pagar después es ahorrar antes. Abrir una cuenta de ahorro separada para las compras de fin de año, aunque sea con aportaciones modestas desde ahora, os permite aprovechar las ofertas pagando al contado. Si elegís una cuenta remunerada, comparad las condiciones y comisiones, y recordad que los rendimientos pueden cambiar y nunca están garantizados.
Otra opción son los programas de reembolso en efectivo y los puntos de fidelidad. Pueden aportar un pequeño ahorro adicional si se usan con disciplina: comprad solo lo que ya estaba en la lista, pagad el saldo completo de la tarjeta cada mes para no generar intereses y revisad la fecha de caducidad de los puntos acumulados. Ningún reembolso compensa los intereses de una deuda que se arrastra.
Antes de cerrar, mirad también cómo influye esta app en vuestro dinero en pareja:
Las cuotas sin intereses pueden ser una herramienta útil, pero solo cuando forman parte de un plan que los dos conocéis. Con un límite común, un calendario de cobros a la vista y la costumbre de hablar antes de comprar, podéis aprovechar las ofertas de esta temporada sin que enero llegue cargado de pagos inesperados.
Recordad que esta información es educativa y no sustituye el asesoramiento financiero profesional. Leed siempre los términos de cada servicio antes de aceptarlo y, para entender cómo vuestras decisiones de pago pueden afectar a vuestro historial crediticio, consultad la guía oficial que encontraréis a continuación.