Cita del dinero en pareja: cómo hacer la reunión financiera mensual sin pelear (2026)

El 5 de octubre de 2026 coincide con el Día de la Educación Financiera en España, una fecha que muchas parejas pueden aprovechar sin convertirlo en un discurso solemne. No hace falta matricularse en un curso ni pelearse por una hoja de cálculo. Basta con reservar 30 a 45 minutos, con café o té de por medio, y llamar a esa cita por lo que es: una reunión corta para mirar el dinero juntos, con calma.
La «cita del dinero» no es un juicio ni un interrogatorio. Es un ritual mensual —a veces quincenal si el mes viene movido— para revisar ingresos, gastos, metas compartidas y pequeños ajustes. En España y en varios países de América Latina, muchas parejas solo hablan de dinero cuando ya hay tensión: una factura inesperada, un retraso, una compra que el otro no esperaba. Hablar antes cambia el clima. Esta guía es educativa. No recomienda bancos, apps de pago ni productos concretos. Su objetivo es ayudar a organizar la conversación sin pelear.
Si comparten vivienda, facturas, dependientes o un plan de vida a medio plazo, el dinero ya es un tema de pareja aunque cada uno tenga su cuenta. La cita no obliga a fusionar todo. Sirve para poner en la mesa lo que ambos necesitan saber para no improvisar. Y, sobre todo, para que nadie sienta que «el otro nunca habla de esto» o que «yo cargo solo con las preocupaciones».
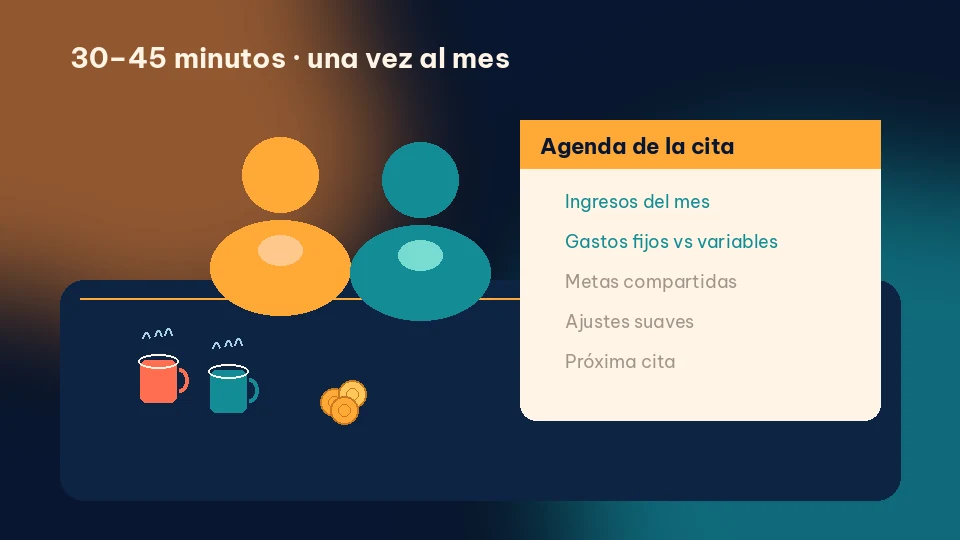
Una cita del dinero es una conversación acordada, con hora, duración y agenda breve. Suele durar media hora o un poco más. No sustituye asesoría profesional, ni un plan de inversión, ni la declaración de la renta. Tampoco es el momento de airear resentimientos de años: si hay heridas profundas por deudas ocultas o mentiras, conviene un espacio distinto —incluso con ayuda externa— antes de pretender que un café arregle todo.
En la práctica se ve así: eligen un día fijo (por ejemplo, el primer domingo del mes o el viernes después de cobrar), apagan notificaciones no urgentes, abren una nota compartida y recorren cuatro o cinco puntos. Cierran con un acuerdo pequeño y anotan la próxima cita. El tono importa tanto como los números: curiosidad frente a acusación. Octubre es buen mes para empezar: el tramo final del año concentra viajes, regalos o matrículas; hablar ahora no garantiza un diciembre perfecto, pero reduce llegar a ciegas.
Cuando el dinero solo aparece en medio de una pelea, el cerebro ya está en modo defensa. Una cita periódica baja la temperatura porque convierte el tema en mantenimiento, no en crisis. También reparte la carga mental: si siempre la misma persona «lleva las cuentas», la otra llega desinformada y la primera, agotada. Con sueldos distintos o ingresos variables, ayuda a actualizar el mapa sin asumir que el mes pasado se repite. No hace falta repasar cada café; sí el total de esenciales, el margen y si una meta compartida avanzó. El marco útil, dicho en voz alta: «venimos a entender el mes y a decidir un ajuste pequeño», no «a demostrar quién tiene razón».
La preparación evita la cacería de extractos. Cada uno puede anotar en cinco a diez minutos: ingreso neto aproximado (o promedio si varía), tres gastos que sorprendieron, una preocupación y una cosa que salió bien. Acuerden qué miran juntos —resumen del hogar, colchón etiquetado si lo hay, suscripciones compartidas— y dejen fuera, al menos al principio, el historial menudo de gastos personales si genera vergüenza o control. Elijan un lugar cómodo y un límite visible: un temporizador de 40 minutos protege la noche. Si queda un tema caliente, anótenlo para después en lugar de alargar hasta la irritación.
1) Check-in emocional (5 minutos). Cada uno dice en una frase cómo llega: «tranquilo/a», «preocupado/a por X», «cansado/a pero con ganas». Sin aconsejar todavía. Validar reduce la defensividad.
2) Foto del mes (10 minutos). Ingresos aproximados, gastos esenciales del hogar, y si el mes cerró con margen, en cero o en rojo. Hablen de hechos, no de caracteres: «el mes quedó justo» en lugar de «tú eres un desastre con el dinero».
3) Una sorpresa y una victoria (5 minutos). La sorpresa puede ser una reparación, un cobro atrasado o un gasto social. La victoria puede ser haber pagado a tiempo, haber cocinado más en casa o haber aportado algo a una meta. Celebrar lo pequeño evita que la cita sea solo lista de problemas.
4) Metas y ajustes (15 minutos). Revisen una o dos metas compartidas a corto plazo —viaje, electrodoméstico, colchón, deuda priorizada— y decidan un ajuste realista para las próximas semanas. Un solo ajuste bien hecho supera a diez promesas vagas.
5) Cierre y próxima cita (5 minutos). Escriban en la nota: qué acordaron, quién hace qué (si aplica) y la fecha de la siguiente reunión. Terminen con un gesto amable: gracias por el tiempo, un abrazo, o simplemente «seguimos del mismo lado».
Útiles: «¿Qué te preocupa de este mes?»; «Necesito entender mejor el gasto de X, ¿me lo explicas sin prisa?»; «¿Probamos 30 días con este ajuste y lo revisamos?»; «Me siento más seguro/a cuando vemos el resumen juntos una vez al mes». Eviten absolutos: «otra vez lo mismo», «si ganaras más…», «yo aporto más, así que decido yo», «tú siempre…». Si alguien se pone a la defensiva, bajen el ritmo o pausen cinco minutos. La meta no es ganar el argumento: es salir con más claridad compartida.
El último trimestre concentra desplazamientos, regalos, eventos o cuotas. En la cita de octubre pueden estimar un «sobre» orientativo para noviembre y diciembre y decidir qué recortan o aplazan. No se trata de prohibir alegría; se trata de no financiarla solo con culpa o deuda improvisada. Aprovechen también una auditoría suave de suscripciones compartidas: ¿lo usamos? ¿podemos bajar de plan? Un recorte consensuado genera menos conflicto que un tijeretazo unilateral. Con ingresos variables, acuerden un piso de esenciales y qué hacen en meses «buenos» o «flojos».
1) Día, hora y duración (30–45 minutos). 2) Lugar y café. 3) Resumen breve por separado. 4) Nota compartida «Cita del dinero». 5) Agenda de cinco bloques. 6) Un solo ajuste y próxima fecha. 7) Alternen quién facilita. 8) Si algo duele demasiado, anótenlo para después o con apoyo profesional, sin forzar un veredicto en 40 minutos. Si la primera cita sale torpe, ajusten la agenda: el hábito se entrena.
Errores a evitar: convertir la cita en tribunal; revisar el gasto personal del otro con lupa punitiva; llegar en medio de otra pelea; fijar diez metas a la vez; ocultar deudas por vergüenza; y buscar atajos de enriquecimiento rápido ajenos a la organización básica. Tampoco abandonen el ritual tras un mes «bueno»: la cita corta en calma prepara los meses difíciles. Ninguna reunión elimina imprevistos ni sustituye recursos oficiales o el consejo profesional cuando haga falta.
Cierren con dos acciones: agendar la primera (o la siguiente) cita del dinero en el calendario compartido, y escribir una agenda de cinco líneas que ambos acepten. Si hoy es 5 de octubre, pueden usar el Día de la Educación Financiera como recordatorio amable —no como presión— para empezar el hábito antes del tramo final del año.
Si desean profundizar con material educativo público, los recursos de educación financiera de organismos oficiales explican presupuesto, ahorro y organización del dinero para el público general, sin vender productos concretos ni sustituir una asesoría personalizada.
Nota: este contenido es informativo y no constituye asesoría financiera, legal, fiscal ni de inversión. No recomienda productos, cuentas concretas ni estrategias para enriquecerse. Las circunstancias de cada pareja varían según país, ingresos, deudas y obligaciones. Antes de firmar créditos, cambiar titularidades o tomar decisiones con impacto legal o fiscal, consulten a un profesional autorizado o a los recursos oficiales de su jurisdicción. Ningún ejemplo de esta página garantiza resultados específicos.