Cómo dividir gastos en pareja con sueldos distintos (2026)

Septiembre de 2026 es un buen momento para que una pareja con sueldos distintos revise cómo reparte los gastos del día a día. No hace falta vivir juntos desde hace años ni tener una cuenta conjunta obligatoria. Basta con compartir alquiler, comida, servicios o transporte y notar que «a partes iguales» a veces genera tensión cuando los ingresos no son iguales.
En España y en varios países de América Latina, muchas parejas asumen que dividir al 50 % es la única opción justa. Esa intuición funciona bien cuando ambos ganan de forma similar; cuando hay una diferencia clara, puede dejar a una persona más apretada y a la otra con menos claridad sobre lo que cubre. Esta guía es educativa: no recomienda productos financieros, ni inversiones, ni «formas de enriquecerse». Su objetivo es ayudar a hablar de hábitos, proporciones y listas compartidas sin culpas.
Si los ingresos son distintos, conviene tratar el reparto como un tema de pareja: qué gastos son esenciales compartidos, qué queda como gasto personal, cómo revisar extractos juntos y cómo revisar el acuerdo cada ciertos meses. Una conversación clara reduce malentendidos y evita que el dinero se convierta en un silencio incómodo.
Cuando ambos ganan cantidades parecidas, el 50/50 suele sentirse equitativo. Si una persona ingresa mucho más y ambas pagan lo mismo, quien gana menos destina un porcentaje mayor de su sueldo a lo compartido y puede quedar sin margen. Eso no hace «incorrecto» el 50/50; invita a preguntarse si el acuerdo refleja la realidad actual.
Hablar de sueldos distintos no es competir ni medir quién «vale más». Es describir hechos: ingreso neto aproximado, gastos fijos y margen. Eviten juicios y urgencias. El marco útil: «revisamos números y preferencias, no culpamos».
El contexto importa: en España y LatAm, vivienda y comida pesan distinto según ciudad y etapa. Un acuerdo al mudarse puede dejar de servir tras un cambio de empleo o una mudanza. Revisar no es fracaso; es mantenimiento.
Hay dos enfoques frecuentes. El proporcional: cada persona aporta un porcentaje de los gastos esenciales según su ingreso. Ejemplo educativo (no una recomendación personalizada): si una persona aporta el 60 % de los ingresos conjuntos y la otra el 40 %, podrían cubrir el 60 % y el 40 % de alquiler, luz, agua, internet y compra básica. El fijo: cada uno transfiere una cantidad acordada a una cuenta o bote compartido, y el resto queda en cuentas personales.
Ningún modelo es superior por sí solo. El proporcional suele sentirse más justo con grandes diferencias de sueldo; el fijo es más simple mes a mes. Algunas parejas combinan ambos: fijo para lo esencial y ajuste proporcional ante un gasto grande puntual.
Lo importante es documentar el acuerdo en algo breve y compartido —una nota en el móvil, una hoja o una lista—: qué entra en «esencial compartido», qué porcentaje o cuota aporta cada uno, y cada cuánto se revisa. Eso no es asesoría fiscal ni un contrato legal; es una herramienta de conversación.
Antes de pelear por el café, separen categorías. Esenciales compartidos suelen incluir vivienda común, servicios, comida del hogar y transporte necesario. Gasto personal: ropa propia, hobbies, regalos individuales y suscripciones de uno solo.
La zona gris es real: salidas en pareja, regalos familiares, mascotas, o un coche que usa más uno que el otro. Acuerden reglas simples: por ejemplo, salidas en pareja se reparten con el mismo criterio que lo esencial; o cada uno tiene un «tope personal» mensual sin tener que pedir permiso. El objetivo no es vigilar al otro, sino reducir sorpresas en el extracto.
Si una persona gana menos, proteger un mínimo de gasto personal (aunque sea pequeño) ayuda a que el acuerdo no se sienta como castigo. Si una persona gana más, aportar más a lo esencial no implica «mandar» en todas las decisiones: el poder de decisión sobre compras grandes puede seguir siendo conjunto.
El dinero toca seguridad, orgullo y a veces vergüenza. Conviene un marco: «revisamos hechos, no atacamos». Una persona reúne extractos o capturas de los últimos dos meses; la otra anota la lista de gastos fijos. Elijan un momento con calma (no justo después de una pelea ni en la puerta del supermercado).
Frases útiles: «¿qué te parece si listamos juntos lo esencial?»; «yo me siento ajustado/a con el 50/50, ¿podemos probar un mes proporcional?»; «¿qué gasto personal quieres proteger sí o sí?». Frases a evitar: «tú nunca aportas»; «si ganaras más no estaríamos así»; «yo pago todo así que decido todo». El tono importa tanto como el número.
Si la conversación se calienta, pausen y retomen con la lista escrita delante. A veces ayuda un tercero educativo —material público de educación financiera, no un influencer de «hazte rico»— para recordar que hay varios modelos válidos. En España, el recurso Finanzas para todos del Banco de España ofrece materiales didácticos generales.
Una revisión conjunta no es vigilancia: es transparencia acordada. Una vez al mes, 30–45 minutos, basta para ver esenciales, margen personal y cargos sorpresa. No hace falta cada compra mínima; sí las categorías grandes.
Útil: usar una hoja simple con tres columnas —esencial compartido, personal A, personal B—. Útil: decidir si el bote compartido se alimenta el día de cobro. Útil: anotar excepciones del mes (viaje, reparación, regalo familiar). Eso no sustituye asesoría contable; organiza la conversación.
Si solo una persona «lleva las cuentas», la otra puede sentirse fuera. Alternen quién prepara la lista. Acuerden un lugar seguro compartido (carpeta o app de notas con permisos claros) donde guarden el acuerdo escrito y los resúmenes mensuales. Eviten dejar contraseñas bancarias en chats sin criterio de seguridad.
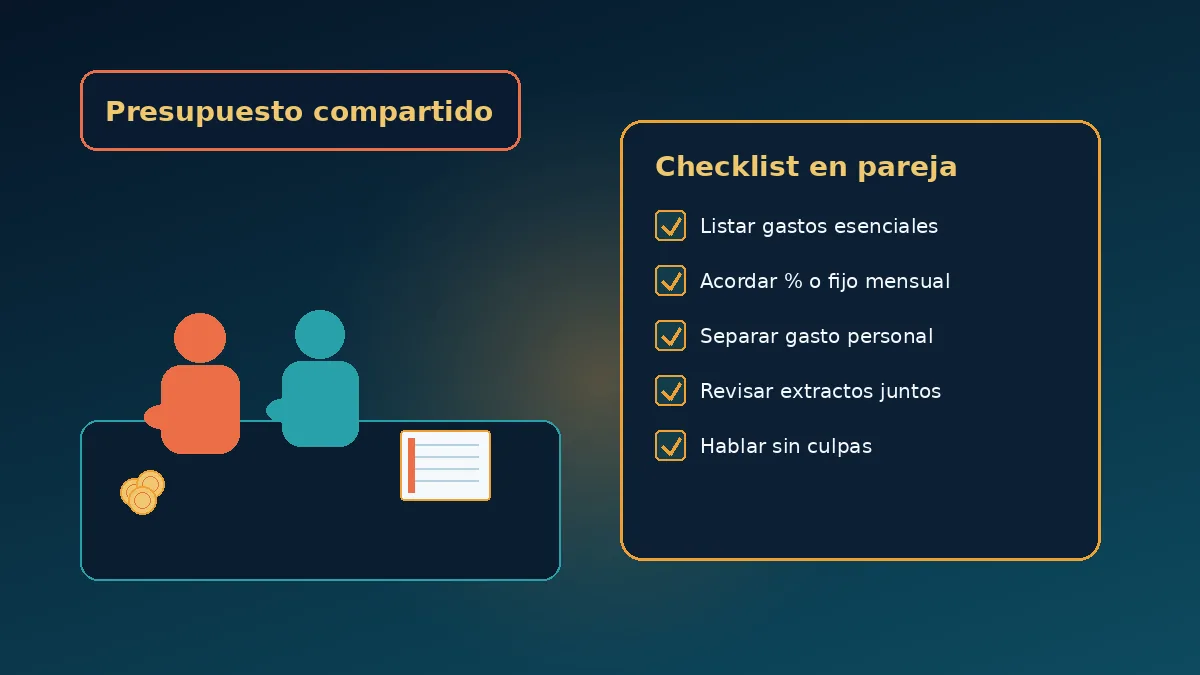
Hagan un checklist breve y compartido. 1) Anoten de forma aproximada el ingreso neto mensual de cada uno (sin exigirse nóminas escaneadas si aún no hay confianza plena; bastan rangos honestos). 2) Listen gastos esenciales del hogar de los últimos 30 días. 3) Marquen qué es personal de cada uno. 4) Prueben un mes con reparto proporcional o con cuotas fijas, según prefieran. 5) Definan un pequeño margen personal protegido para ambos. 6) Acuerden fecha de revisión (por ejemplo, el día 5 del mes). 7) Escriban el acuerdo en cinco líneas. 8) Revisen juntos un extracto o resumen de categorías, sin interrogatorio.
Un checklist no garantiza armonía financiera; solo reduce improvisación. Si el mes de prueba no funciona, ajusten porcentajes o categorías: el acuerdo es un borrador vivo, no un dogma.
Errores a evitar: insistir en el 50/50 sin mirar el margen de quien gana menos; ocultar deudas por vergüenza; convertir el aporte mayor en control unilateral; mezclar gasto personal con el bote sin avisar; y buscar atajos de enriquecimiento rápido. Ningún reparto elimina imprevistos ni sustituye hablar con claridad.
Otro error: no actualizar el acuerdo tras un cambio laboral. Si alguien pasa a media jornada, a paro temporal o a un empleo mejor pagado, el reparto anterior puede dejar de ser viable. Revisar no es fracaso.
Cierren con dos o tres acciones: listar esenciales compartidos; elegir proporcional o fijo durante 30 días; y fijar una cita corta de revisión. Repitan cuando cambien ingresos o vivienda. Esta higiene no garantiza resultados económicos concretos; solo reduce descubrir tarde que uno de los dos lleva meses ahogado en silencio.
Si desean profundizar con material educativo público, consulten recursos de educación financiera de organismos oficiales, pensados para el público general y no como recomendación personalizada de inversión.
Nota: este contenido es informativo y no constituye asesoría financiera, legal, fiscal ni de inversión. No recomienda productos, cuentas concretas ni estrategias para enriquecerse. Las circunstancias de cada pareja varían según país, ingresos, deudas y obligaciones. Antes de firmar créditos, cambiar titularidades o tomar decisiones con impacto legal o fiscal, consulten a un profesional autorizado o a los recursos oficiales de su jurisdicción. Ningún ejemplo de esta página garantiza resultados específicos.